ÅRSBERETNING Selvaag Bolig solgte 466 boliger med en samlet verdi på 3 036 millioner kroner i 2025. Selv om markedet har vært preget av en viss tilbakeholdenhet, har salget i 2025 vært tilfredsstillende. Ved utgangen av året hadde selskapet 912 boliger under bygging, som er en økning på 83 boliger sammenlignet med ett år tidligere.
OVERBLIKK 2025
Året startet med høy markedsaktivitet i Norge, men etterspørselen i nyboligmarkedet falt da den forventede rentesenkingen uteble i mars. Resten av året har markedet for nye boliger vært preget av noe usikkerhet. Byggekostnadene har stabilisert seg på et relativt høyt nivå. I de store byene, der det er tilstrekkelig høy markedspris, har det likevel vært mulig å salgs- og byggestarte prosjekter.
Det svenske markedet var også preget av usikkerhet i 2025, med et stort tilbud av boliger og tilbakeholden etterspørsel. I løpet av året økte optimismen noe i Stockholm, særlig i sentrale områder. I 2025 hadde Selvaag Bolig ett prosjekt for salg i randsonen av Stockholms län. Salget har vært utfordrende gjennom året, men mot slutten opplevde selskapet noe økt interesse for prosjektet.
Totalt sett var Selvaag Boligs salg i 2025 noe lavere enn salget året før, men høyere enn 2023. I løpet av året ble det totalt inngått 521 salgskontrakter på boliger til en samlet verdi av NOK 3 463 millioner. Nettosalget, det vil si salg justert for Selvaag Boligs andel i samarbeidsprosjekter, endte på 466 boliger til en verdi av NOK 3 036 millioner. De relativt sterke salgstallene skyldes at selskapet har attraktive prosjekter på sentrale beliggenheter, samt at livsstilskonseptet Selvaag Pluss har vært en viktig konkurransefordel. Salget gjorde at selskapet lykkes med å igangsette bygging av 476 boliger i løpet av året. Ved utgangen av året hadde selskapet 912 boliger med en salgsverdi på NOK 6 574 millioner under bygging, hvorav 60 prosent av boligene var solgt. 59 prosent av de planlagte ferdigstillelsene i 2026 var solgt ved utgangen av 2025, hvorav om lag halvparten av boligene ferdigstilles i fjerde kvartal 2026.
Selskapet ferdigstilte 393 boliger og overleverte 433 boliger i 2025. Dette er lavere enn 2024, og nedgangen skyldes de utfordrende markedsforholdene de siste årene, som har medført lavere igangsetting. I 2025 endte resultatet før skatt på 140 millioner kroner.
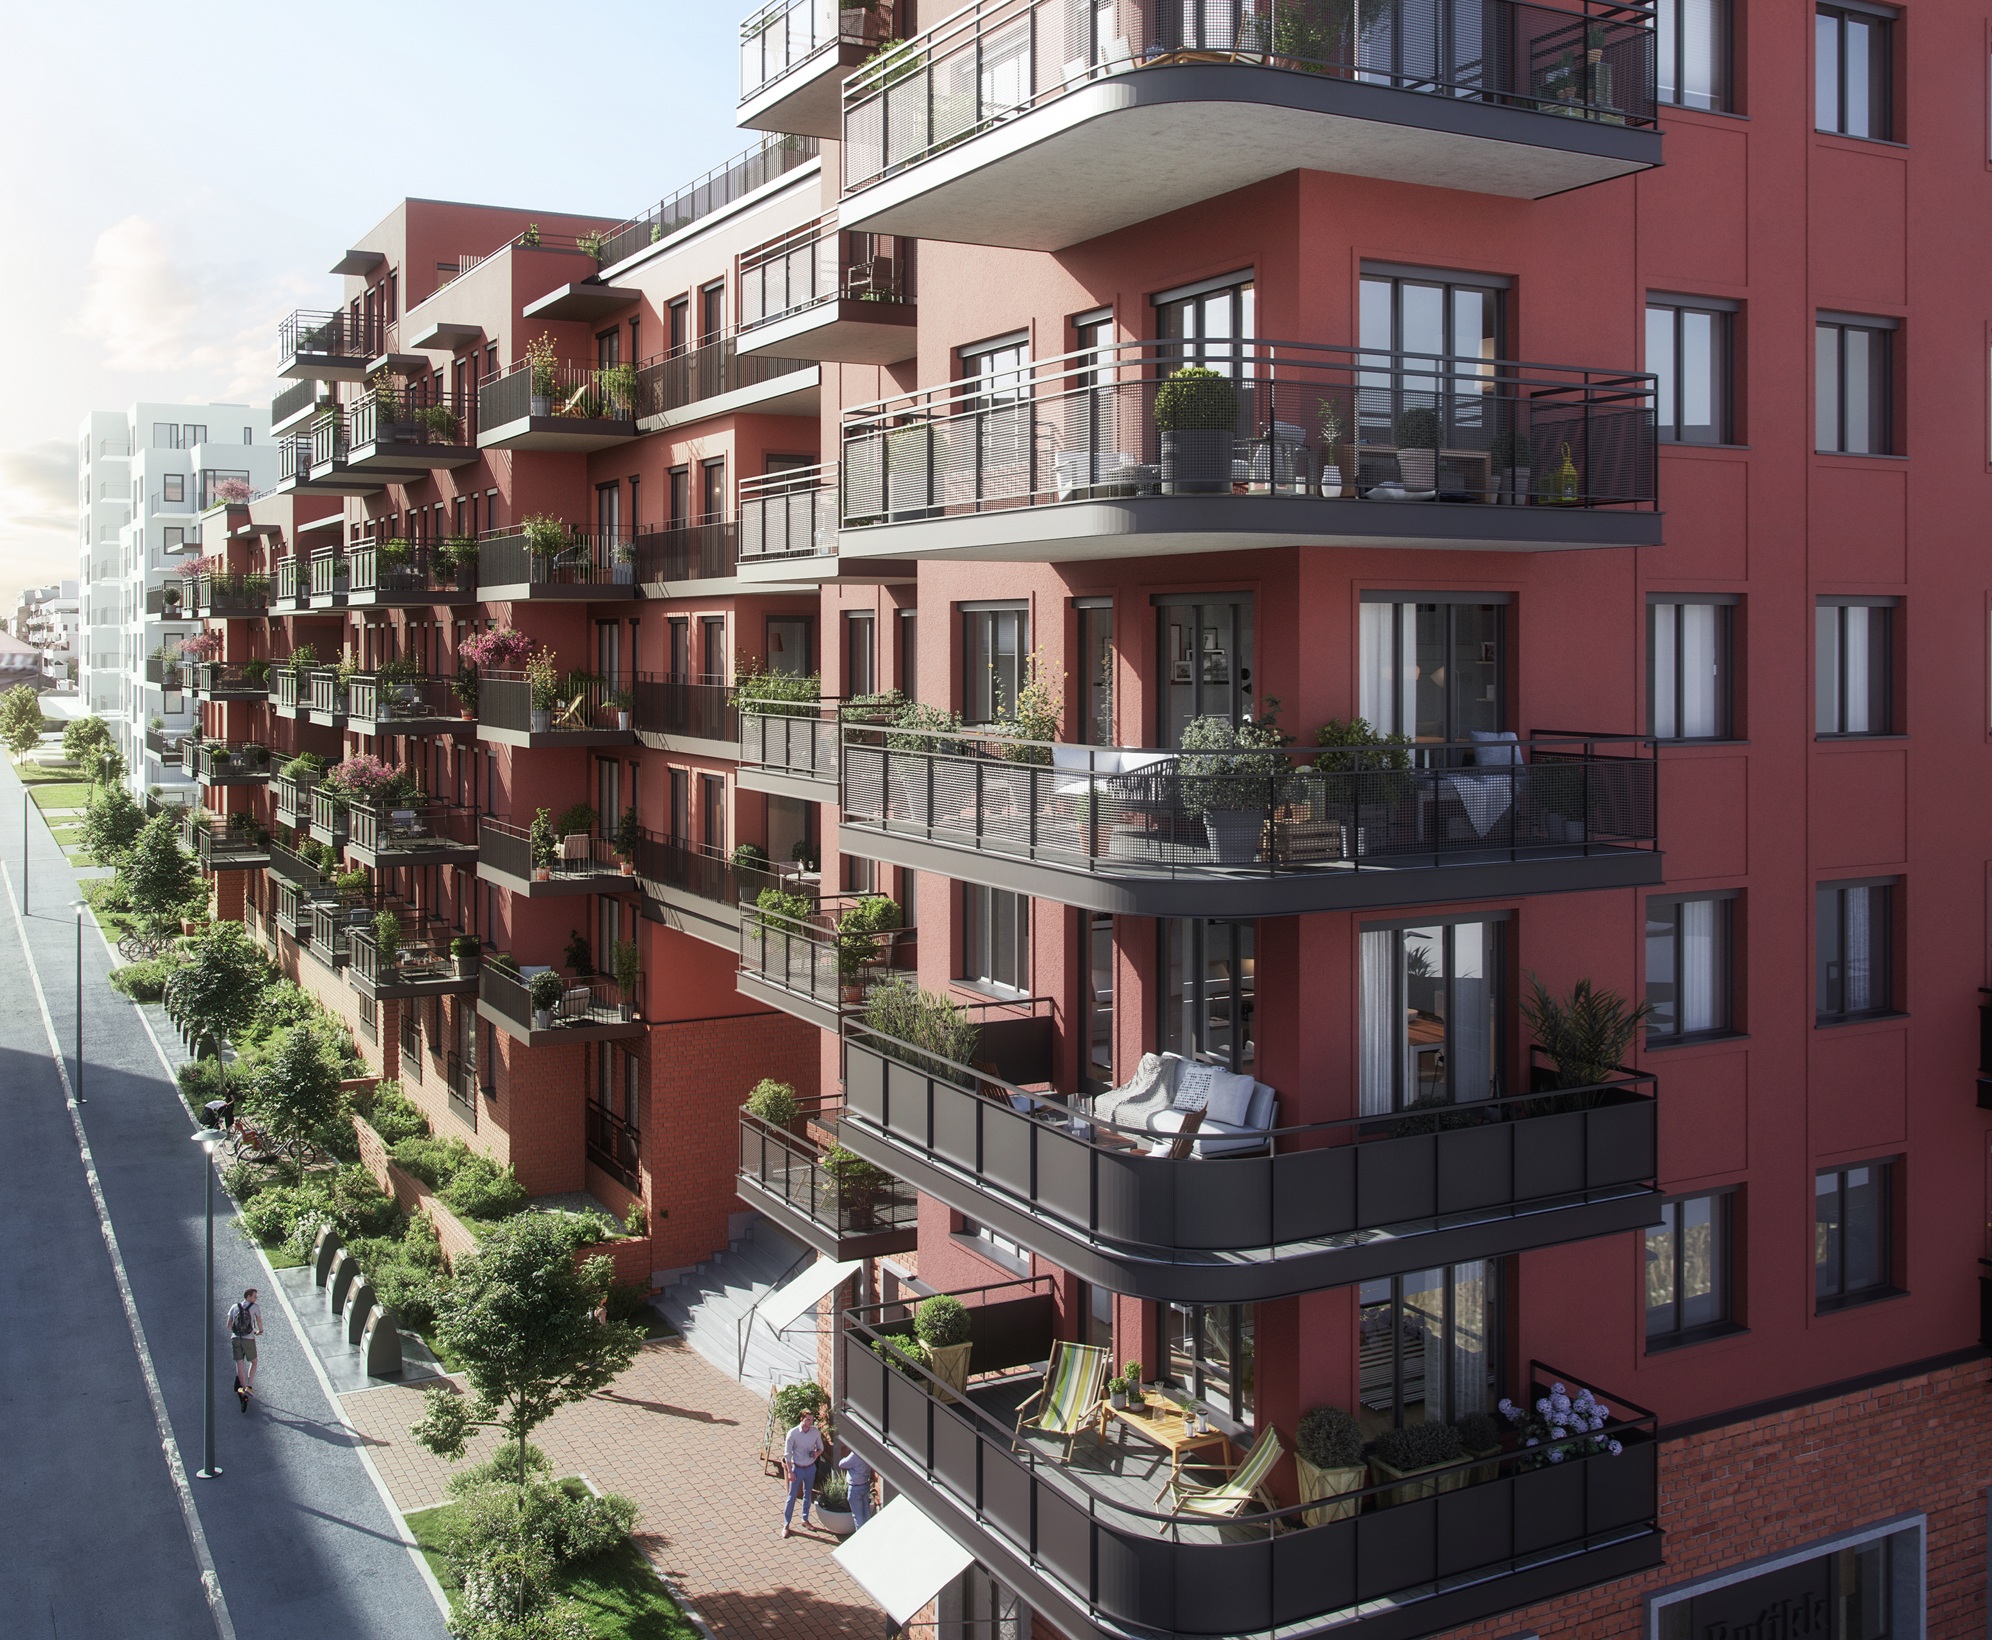
Lervig Brygge, Stavanger
Selvaag Bolig har tilgang til en betydelig tomtebank som kan gi om lag 10 400 boliger i og rundt Stor-Oslo, Stavanger, Bergen og Stor-Stockholm, og jobber systematisk med tomtesøk for å bygge opp prosjektporteføljen ytterligere. Flesteparten av tomtene eies av samarbeidsselskapet Urban Property. Dette er et selskap som ble etablert i 2020 for å eie Selvaag Boligs tomter, og tomtene kjøpes ut trinnvis og i takt med prosjektutviklingen. Samarbeidet gir også Selvaag Bolig mulighet til å kjøpe nye tomter uten å måtte binde egenkapital. I tillegg har Selvaag Bolig flere samarbeidsprosjekter med eierandel på 50 prosent.
I 2025 inngikk Selvaag Bolig avtaler om kjøp av tomter i Ski, Kolbotn og Drammen som vil gi om lag 900 nye boliger. Det er mer enn det som ble byggestartet, og tomtebanken har således økt i løpet av året.
Ved utgangen av året hadde Selvaag Bolig 82 ansatte. På grunn av markedsforholdene ble ikke bemanningen i Selvaag Bolig økt i 2025, og medarbeidere som av ulike årsaker sluttet ble kun erstattet dersom dette var kritisk for drift. Den årlige medarbeiderundersøkelsen viser at medarbeidertilfredsheten fortsatt er god. I 2025 fikk selskapet en overordnet score på 89 prosent, som er 2 prosentpoeng høyere enn resultatet i 2023 og 2024.
Bærekraftarbeidet er fortsatt en viktig prioritering for Selvaag Bolig. Styret anser at ESG-arbeidet er avgjørende for at selskapet over tid skal kunne forberede overgangen til et mer klimanøytralt samfunn. Selskapet skal bidra til lavere klimagassutslipp, ha et bevisst forhold til klimarisiko og naturhensyn, og samtidig sikre en bærekraftig, ansvarlig og lønnsom forretningsdrift. Selvaag Bolig vil fortsatt prioritere transparens i bærekraftsarbeidet og rapportere klimagassutslipp og øvrige vesentlige bærekraftforhold for virksomheten.
Arbeidet med sosial bærekraft har fortsatt i 2025, der fokus blant annet har vært å sikre trygge byggeplasser, inkluderende nabolag og høy kundetilfredshet. En annen viktig prioritering har vært videreutvikling av boligkonseptet Selvaag Pluss, som er livsstilsboliger med bemannede fellesarealer og tilbud om sosiale og praktiske tjenester. Konseptet bidrar til økt trivsel, trygghet og redusert ensomhet for beboerne. Det er også en konkurransefordel for prosjekter i salg, og etterspurt av samarbeidspartnere, kommuner og boligkjøpere. Selvaag Bolig jobber kontinuerlig med videreutvikling av konseptet, og Plussboliger® vil være en sentral del av flere av prosjektene som har salgsstart i årene som kommer. Selskapet har også etablert konseptet Selvaag Nabolag, som er en variant av Pluss der flere deler på konseptet, som har færre tjenester og lavere månedspris. I tillegg planlegger selskapet å lansere kompaktboligkonseptet Selvaag City, som er en videreutvikling av Selvaag Pluss, i Stockholm og i kommende prosjekter i Norge.
Selvaag Bolig har en solid finansiell posisjon, store utviklingsprosjekter og tilgang til en betydelig tomtebank i områder med befolkningsvekst og stort boligbehov. Ved utgangen av året var egenkapitalen på 2,41 milliarder kroner og egenkapitalandelen på 35,4 prosent.
Selskapet har hatt normal drift i 2025.
Utbytte
Styret foreslår et utbytte for 2025 på NOK 1,0 per aksje.
KONSERNETS VIRKSOMHET
Selvaag Bolig er en av Norges ledende boligutviklere. Virksomheten kjøper og utvikler nye boligtomter, og styrer hele verdikjeden fra kjøp av tomt til ferdigstillelse og salg av boligene. Selskapet fokuserer på områdene i og rundt Stor-Oslo, Bergen, Stavanger og Stor-Stockholm. Utviklingsvirksomheten består av både heleide prosjekter og prosjekter i samarbeid med eksterne investorer. Selvaag Bolig har prosjektledelse i alle prosjektene. Datterselskapet Selvaag Pluss Service AS tilbyr tjenester knyttet til Selvaag Boligs Plussboliger.
Selvaag Bolig har ikke egen entreprenørvirksomhet, men inngår entrepriser på prosjektbasis. Dette gir selskapet mulighet til å kunne velge den beste og mest konkurransedyktige entreprenøren for hvert enkelt prosjekt. Konkurranseutsetting av entreprisekontrakter gir økt fleksibilitet og redusert markedsrisiko, og bidrar til å redusere kapitalbindingen og gjennomføringsrisikoen gjennom byggefasen.
Konsernet har høy kompetanse innen prosjektutvikling. Med en moderne og industriell tilnærming til boligbygging bidrar dette til å sikre lavere byggekostnader, konkurransedyktige priser til kjøperne, og høy lønnsomhet for selskapet og selskapets eiere.
Selvaag Bolig viderefører Selvaags historiske samfunnsengasjement der verdiskaping kombineres med samfunnsnyttige tiltak. Selskapet bygger store prosjekter med et bredt utvalg boligtyper og jobber for å utvikle boliger som flest mulig har råd til å kjøpe. Videre søker Selvaag Bolig å være en pådriver i samfunnsdebatten, for å sikre rammevilkår som gjør det mulig å bygge boliger til folk flest og samtidig sikre god og bærekraftig bolig- og byutvikling. Ved å bygge gode og varige prosjekter der sosiale og estetiske egenskaper blir ivaretatt, i etablerte by- og boligområder og ved knutepunkt, bidrar selskapet til at flere kan leve en mer miljøvennlig hverdag med gang- og sykkelavstand til handel og tjenester og nærhet til kollektivtilbud. Selvaag Bolig støtter også utdanningsinstitusjoner og breddeidrett, sistnevnte spesielt i nærområdene der selskapet har prosjekter.
I 2020 ble store deler av Selvaag Boligs tilgjengelige tomteportefølje solgt til Urban Property. Selvaag Bolig og Urban Property har som intensjon å ha et langsiktig og strategisk samarbeid som gir begge parter en rekke fordeler. For Selvaag Bolig gir samarbeidet blant annet økt konkurransekraft ved tomtekjøp og redusert kapitalbinding. Se kapittel om Forretningsbeskrivelse i denne rapporten for ytterligere informasjon.
REDEGJØRELSE FOR ÅRSREGNSKAPET
Resultatregnskap (Tall for 2024 oppgis i parentes)
Driftsinntekter
Konsernets samlede driftsinntekter for 2025 var NOK 2 086,6 millioner (1 971,0). Inntekter fra overleverte boliger utgjorde NOK 2 002,4 millioner (1 661,3). Konsernet har ikke solgt noen heleide tomter eller næringseiendom i 2025, mens det i 2024 ble solgt to slike eiendommer i henholdsvis Bærum og Lørenskog for til sammen NOK 229,9 millioner. I løpet av året ble det overlevert 433 boliger (532), hvorav 342 av boligene var fra konsoliderte prosjektselskaper (343) og 91 var andel fra deleide selskaper (189).
Driftskostnader
Totale driftskostnader for 2025 ble NOK 2 029,4 millioner (1 845,1), hvorav prosjektkostnader utgjorde NOK 1 767,3 millioner (1 580,3). Prosjektkostnadene er hovedsakelig knyttet til byggekostnader for overleverte boliger. Av driftskostnadene utgjorde lønns- og personalkostnader NOK 146,7 millioner (149,1).
Andre driftskostnader utgjorde NOK 108,6 millioner (106,0), hvorav NOK 39,9 millioner (35,1) var knyttet til salgs- og markedskostnader.
Andel resultat fra tilknyttede selskaper og felleskontrollerte virksomheter utgjorde NOK 69,4 millioner (72,3). Resultatet i 2025 inkluderer gevinst på NOK 21,7 millioner fra salg av Selvaag Bolig sin andel av et deleid prosjekt i Ski til samarbeidspartner Urban Property.
Driftsresultat
Konsernets driftsresultat endte på NOK 126,7 millioner (198,2).
Finansielle poster
Netto finansposter ble NOK 12,9 millioner for året (11,0).
Resultat
Resultat før skatt ble NOK 139,6 millioner (209,2). Årets skattekostnad var NOK 6,6 millioner (32,2). Skattekostnaden i konsernet inkluderer ikke skatteforpliktelse for skattesubjekter som ikke inngår i Selvaag Bolig konsern. Skatt på ikke-kontrollerende aksjonærers andel av perioderesultatet inngår i ikke-kontrollerende andel av resultat og egenkapital. Konsernets resultat etter skatt ble NOK 133,0 millioner (177,0), hvorav NOK 133,0 millioner er relatert til ordinær virksomhet (177,0). Av resultatet knytter NOK 133,0 millioner til aksjonærer i Selvaag Bolig ASA (177,0) og NOK 0,0 millioner til ikke-kontrollerende aksjonærer (0,0).
Kontantstrøm
Konsernets netto kontantstrøm fra operasjonelle aktiviteter var NOK -1 310,1 millioner i 2025 (87,1). Nedgangen fra 2024 skyldes hovedsakelig effekter fra netto endring i varelager.
Netto kontantstrøm fra investeringsaktiviteter var NOK 81,3 millioner (23,2).
Netto kontantstrøm fra finansieringsaktiviteter var NOK 1 100,0 millioner (6,8). Endringen fra 2024 skyldes i hovedsak økt netto opptrekk av byggelån i 2025.
Beholdningen av kontanter og kontantekvivalenter gikk ned med NOK 128,8 millioner til NOK 254,8 millioner (383,6).
Balanse
Totalkapitalen til Selvaag Bolig var NOK 6 804,6 millioner ved utgangen av 2025 (5 159,0). Konsernets varelager (tomter, boliger under oppføring og ferdigstilte boliger) var bokført til NOK 4 802,1 millioner (3 257,8).
Egenkapitalen var NOK 2 409,1 millioner ved utgangen av året (2 393,2), tilsvarende en egenkapitalandel på 35,4 prosent (46,4 prosent). Styret foreslår at det utbetales utbytte til aksjonærene i Selvaag Bolig ASA på NOK 1,0 per aksje for 2025, tilsvarende NOK 93,8 millioner. Dette tilsvarer 70 prosent av det konsoliderte resultatet etter skatt for 2025. Selvaag Bolig ASA utbetalte NOK 117,2 millioner i utbytte i andre kvartal 2025 basert på resultatet for 2024.
Konsernet hadde kontanter og kontantekvivalenter på NOK 254,8 millioner per 31. desember 2025 (383,6). Morselskapet Selvaag Bolig ASA hadde kontanter og kontantekvivalenter på NOK 0,7 millioner per 31. desember 2025 (155,5).
Ved utgangen av året hadde konsernet en samlet rentebærende gjeld på NOK 3 036,0 millioner (1 613,1) hvorav NOK 1 098,1 millioner (935,4) var langsiktig og NOK 1 937,9 millioner i kortsiktig rentebærende gjeld (677,7). Økningen i rentebærende gjeld i 2025 skyldes økt byggeaktivitet med tilhørende byggelån. Av den kortsiktige gjelden var NOK 729,5 millioner knyttet til tilbakekjøpsavtaler og selgerkreditter med Urban Property (504,5), se note 26 for mer informasjon.
Annen kortsiktig ikke-rentebærende gjeld var på NOK 499,0 millioner (352,7), hvorav forskuddsbetalinger fra kunder utgjorde NOK 36,8 millioner (36,9).
Finansiering og gjeld
Konsernets rentebærende gjeld kan i hovedsak deles i fire kategorier; 1) topplån som er gjeld i morselskapet Selvaag Bolig ASA, 2) tomtelån, 3) tilbakekjøpsavtaler Urban Property og 4) byggelån. Per 31. desember 2025 hadde konsernet ingen topplån, tomtelån på NOK 33 millioner, tilbakekjøpsavtaler og selgerkreditter Urban Property som utgjorde NOK 730 millioner, mens samlede byggelån var på NOK 2 273 millioner.
Selvaag Bolig ASA har en kredittfasilitetsavtale med DNB på NOK 300 millioner med forfall i desember 2027. Avtalen inneholder finansielle covenants, se note 29. I tillegg har selskapet en kredittfasilitet på NOK 150 millioner i samme bank med årlig fornyelse. Per 31. desember var det ikke trukket opp gjeld på noen av disse kredittfasilitetene.
I Selvaag Bolig er hvert prosjekt plassert i et prosjektselskap. I tillegg til finansiering i morselskapet innebærer dette at hvert enkelt selskap søker om egen fremmedkapitalfinansiering i forbindelse med utvikling av et prosjekt. Tomtelånene blir konvertert til byggelån etter hvert som prosjektene blir igangsatt. Byggekostnadene er 100 prosent lånefinansiert og økt aktivitet i selskapene vil derfor medføre at byggelånene øker i takt med utbyggingen. I Sverige garanterer Selvaag Bolig for gjennomføringen av prosjektene gjennom en selvskyldnerkausjon.
Fortsatt drift
I samsvar med regnskapsloven § 3-3a bekrefter styret at forutsetningen om fortsatt drift er til stede og årsregnskapet for 2025 er satt opp under denne forutsetning.
Hendelser etter balansedagen
Det har ikke inntruffet hendelser av vesentlig betydning etter balansedato.
Morselskapet Selvaag Bolig ASA
Driftsinntekter i morselskapet Selvaag Bolig ASA var på NOK 85,5 millioner (83,0), og årets driftsresultat var NOK -116,1 millioner (-123,5). Ordinært resultat for året var NOK 114,0 millioner (64,7). Resultatet for 2025 inneholder inntekter på NOK 233,3 millioner på mottatte konsernbidrag fra datterselskap (307,8). Disse interne postene er eliminert i konsernregnskapet.
Disponering av årsresultatet
Morselskapet Selvaag Bolig ASA hadde et årsresultat på NOK 114,0 millioner i 2025 (64,7). Morselskapets egenkapital per 31. desember 2025 utgjorde NOK 1 980,6 millioner (1 964,1).
STRATEGI
Styret deltar i viktige strategiske diskusjoner gjennom året, og forestår en årlig revisjon av selskapets operasjonelle og finansielle strategi sammen med selskapets administrasjon.
I 2025 har selskapet jobbet aktivt med å styre virksomheten i tråd med vedtatt strategi, og å sikre at selskapet kapitaliserer på konkurransefordelene denne gir. For å sikre at Selvaag Bolig er en drivkraft innen fremtidsrettet bolig- og byutvikling omfatter den årlige revisjonen av selskapets strategi gjennomgang av ulike temaer, som for eksempel byutvikling, boligkonsepter, ESG, bomiljø, boligpreferanser, demografi, delingsøkonomi og digitalisering.
For mer informasjon om selskapets strategi se kapittel om Forretningsbeskrivelse i denne rapporten.
RISIKO OG RISIKOSTYRING
Risikostyring
Som boligutvikler er Selvaag Bolig eksponert for risiko knyttet til tomteutvikling, salg og gjennomføring av bolig- og byutviklingsprosjekter. Disse kan påvirke selskapets virksomhet og økonomiske stilling. Styret i Selvaag Bolig prioriterer derfor arbeidet med risikohåndtering og risikostyring høyt, og har etablert rutiner og kontrollsystemer for å begrense den totale risikoeksponeringen til et akseptabelt nivå.
Det gjennomføres jevnlig kartlegging av risiko som bidrar til bevisstgjøring og håndtering av de mest vesentlige risikoforholdene som kan påvirke virksomhetsmålene definert i selskapets strategi.
De primære risikofaktorene kan kategoriseres i markedsrisiko, operasjonell risiko, finansiell risiko og klimarisiko.
Styret og ledende ansatte er omfattet av selskapets løpende styreansvarsforsikring. Innenfor rammene av forsikringsvilkårene dekker denne forsikringen det personlige erstatningsansvaret styremedlemmer eller ledende ansatte kan pådra seg i henhold til gjeldende rett.
MARKEDSRISIKO
Boligetterspørselen påvirkes av en lang rekke faktorer, både på mikro- og makronivå. Betydelige svingninger i det generelle rentenivået, og/eller vesentlige endringer i andre økonomiske variabler som potensielle boligkjøpere måtte være eksponert for, kan påvirke boligetterspørselen. Endringer i boligetterspørselen vil kunne påvirke Selvaag Boligs muligheter til å selge boliger til budsjetterte priser innenfor planlagte tidsrammer. Dersom salgstakten blir lavere enn forventet grunnet endringer i markedsforhold, vil planlagt utbygging kunne bli utsatt. Selskapet har derfor interne krav knyttet til forhåndssalg, hvor hovedregelen er at byggestart som hovedregel igangsettes først når det er solgt boliger tilsvarende 60 prosent av verdien i hvert byggetrinn eller i prosjektet samlet. På grunn av et mer utfordrende marked har det vært flere unntak fra hovedregelen i 2025, men den totale salgsgraden for boliger i produksjon har vært over 60 i hele perioden.
OPERASJONELL RISIKO
Risiko knyttet til entreprenør
I forbindelse med utvikling og bygging av nye prosjekter benytter Selvaag Bolig seg av tjenester fra eksterne entreprenørselskaper og tjenesteleverandører. Som en konsekvens av dette utsettes Selvaag Bolig for risiko for tap og for ekstra prosjektkostnader dersom en leverandør kommer i økonomiske vanskeligheter. For å redusere denne risikoen inngår selskapet hovedsakelig entrepriser med større veletablerte aktører som har solid økonomi og erfaring, samt dokumentert kvalitet i arbeidet. I tillegg benyttes standardiserte og detaljerte prosjektbeskrivelser utarbeidet av Selvaag Bolig. Dette reduserer risikoen for feil, misforståelser og forsinkelser fra entreprenørens side.
Videre er Selvaag Bolig eksponert for økning i prisnivået på entrepriser. For plassbygde prosjekter inngår selskapet hovedsakelig totalentrepriser. På denne måten blir kostnadene sikret før salg og bygging iverksettes. Ved høye totalentreprisekostnader har selskapet også kompetanse til å gjennomføre prosjekter med byggherrestyrte delentrepriser. Dette er likevel begrenset til en mindre andel av porteføljen, av kapasitets- og risikomessige årsaker.
Reguleringsrisiko
Endringer i rammebetingelser og reguleringsplaner fra aktuelle myndigheter kan påvirke både fremdriften og gjennomførbarheten av Selvaag Boligs ulike prosjekter, og kan således begrense muligheten til å utvikle eiendommene videre. Dette kan føre til utsettelser og økte kostnader. For å redusere denne risikoen gjennomfører selskapet grundige analyser før tomteervervelser, og jobber systematisk med myndighetskontakt gjennom hele prosjektets utviklingstid.
Tomtetilgang
Utilstrekkelig tilgang på tomter i Selvaag Boligs geografiske satsingsområder kan påvirke selskapets målsetninger om vekst på lang sikt. Selvaag Bolig jobber derfor systematisk med nye tomtekjøp i Norge og Sverige. Selskapet søker å være en preferert samarbeidspartner for tomteeiere, og er kontinuerlig i dialog om nye forretningsmuligheter.
FINANSIELL RISIKO
Kredittrisiko
Konsernets kredittrisiko er i hovedsak knyttet til oppgjør av konsernets kundefordringer, primært knyttet til privatkunder som er boligkjøpere. Selskapet stiller hovedsakelig krav til kjøpere om forskuddsbetaling på NOK 100 000 ved inngåelse av kjøpekontrakt og at kjøper må dokumentere tilfredsstillende finansiering for boligen. Kredittrisikoen vurderes å være lav fordi det er et krav at oppgjør betales til klientkonto hos oppgjørsansvarlig før overføring av boligen.
Valutarisiko
Det aller meste av konsernets aktiviteter er basert i Norge. Selskapet har også virksomhet i Sverige der utviklingen av prosjekter blir finansiert med kapital fra den norske virksomheten, og resultatuttak medfører kapitaloverføring fra Sverige til Norge. Det er foreløpig ikke etablert avtaler om valutasikring. Selskapet anser eksponeringen for valutarisiko som begrenset da den svenske virksomheten utgjør en lav andel av den totale prosjektporteføljen, og selskapet har derfor foreløpig ikke utarbeidet en valutapolicy.
Renterisiko (egen finansiering, innskudd)
Endringer i rentenivået har betydning for konsernets lånekostnader, og vil kunne påvirke verdivurderingen av selskapets eiendeler. Selskapet har valgt å ikke inngå noen former for sikringsavtaler. Rentenivået har videre en betydning for selskapets avkastning på fri likviditet.
Finansieringsrisiko (tilgang på kapital)
Selvaag Bolig er avhengig av tilgang på kapital for å kunne kjøpe tomter og realisere prosjekter. For å finansiere bygging har selskapet gode og nære relasjoner til sine hovedbankforbindelser, som er nordiske banker med god soliditet. Konkurransen mellom bankene oppfattes som tilfredsstillende, og selskapet har derfor fått tilgang på nødvendig finansiering til sine prosjekter. Finansiering av tomtekjøp i Norge skjer primært gjennom samarbeidet med Urban Property, eller gjennom samarbeidspartner. I Sverige finansieres tomter hovedsakelig med egenkapital og bankfinansiering, men selskapet har også en samarbeidsavtale med Urban Property for finansiering av tomter ved behov. Modeller for tomtekjøp er beskrevet i Forretningsbeskrivelse i denne rapporten.
Likviditetsrisiko
Konservativ likviditetsstyring innebærer å ha tilstrekkelig likvide eiendeler og tilgjengelig finansiering gjennom kredittlinjer til å møte konsernets forpliktelser. Selskapet har en aktiv likviditetsforvaltning, og har fokus på å ha tilstrekkelig likviditet til enhver tid. Selskapet overvåker kontinuerlig prognoser og faktiske kontantstrømmer.
Styret mener at konsernet har en velbalansert eksponering mot finansiell- og likviditetsrisiko ved utgangen av året. Beholdningen av kontanter og kontantekvivalenter i Selvaag Bolig konsern utgjorde NOK 254,8 millioner ved utgangen av 2025 (383,6) og NOK 0,7 millioner i morselskapet Selvaag Bolig ASA (155,5). De likvide midlene besto i hovedsak av bankinnskudd. Selvaag Bolig ASA har en kredittfasilitetsavtale med DNB på NOK 300 millioner med forfall i desember 2027. Avtalen inneholder finansielle covenants, se note 29. I tillegg har selskapet en kredittfasilitet på NOK 150 millioner i samme bank med årlig fornyelse. Per 31. desember var det ikke trukket opp gjeld på noen av disse kredittfasilitetene. Det henvises for øvrig til tidligere punkt vedrørende finansiering og til note 16 i konsernregnskapet for en oversikt over lån, forfall og lånebetingelser.
KLIMARISIKO
Klimarisiko består av fysisk klimarisiko og overgangsrisiko. Fysisk risiko er knyttet til økt ekstremvær og økosystem- endringer. Overgangsrisiko er knyttet til endringer i reguleringer, teknologi og markedssituasjon i forbindelse med overgangen til et lavutslippssamfunn.
Selskapet følger strenge lov- og myndighetskrav for fysisk klimarisiko, og Selvaag Bolig har i tillegg egne styringssystemer som reduserer risiko. Selvaag Bolig er også eksponert for overgangsrisiko. Gitt eiendomssektorens betydelige bidrag til klimagassutslipp og arealbruk, møter virksomheten økte krav til åpenhet, ikke-finansiell rapportering og reduksjon av utslipp, særlig fra finansielle aktører og myndigheter. Selskapet har implementert risikoreduserende tiltak og fortsetter dette arbeidet i 2026. Dette omtales nærmere i kapittelet Bærekraft i Selvaag Bolig.
ORGANISASJON
Selvaag Bolig ASA er morselskap for de underliggende konsernselskapene, hvor den operasjonelle driften skjer. Ved utgangen av 2025 hadde konsernet Selvaag Bolig totalt 82 årsverk. 56 av årsverkene var i morselskapet, og 26 i datterselskapene. Selskapet ledes av administrerende direktør Sverre Molvik og viseadministrerende direktør Øystein Klungland.
SAMFUNNSANSVAR OG BÆREKRAFT
Selvaag Bolig skal skape verdier for samfunnet gjennom å bygge gode boliger og ved å jobbe aktivt for å sikre bærekraftig bolig- og byutvikling. Dette innebærer blant annet at selskapet prioriterer urbane pressområder, utvikler arealeffektive boliger med størst volum i lavere prisklasser, etterstreber kostnadseffektivitet, og jobber for å sikre gode offentlige rammevilkår gjennom en tydelig tilstedeværelse i samfunnsdebatten. Etiske, sosiale og miljømessige hensyn er integrert i den daglige driften. Selskapet har som mål å være en god og trygg arbeidsplass, og krever at selskapet og selskapets leverandører driver sin virksomhet i henhold til gjeldende lover og regelverk. Selvaag Bolig skal videre være en ansvarlig samfunnsaktør og minimere utslipp til og ødeleggelser av det ytre miljø. Selskapet har etiske retningslinjer og leverandørerklæring som er beskrevet på www.selvaagboligasa.no. Det jobbes kontinuerlig med å sikre at ansatte har kjennskap til og følger alle selskapets retningslinjer som omhandler samfunnsansvar og bærekraft.
Redegjørelse for aktsomhetsvurderinger er publisert i en separat rapport som er tilgjengelig på www.selvaagboligasa.no. Redegjørelse for likestilling er publisert i avsnitt om Likestilling og Mangfold.
I 2025 har Selvaag Bolig videreutviklet sitt ESG‑arbeid med utgangspunkt i dobbel vesentlighetsanalyse og frivillig rapportering etter VSME‑rammeverket. Selskapet har utarbeidet klimagassregnskap for femte gang. Bærekraftarbeidet har hatt særlig fokus på klima, trygge byggeplasser, ansatte, kunder og ansvarlig styring i verdikjeden, og danner grunnlag for selskapets videre prioriteringer innen bærekraft.
Se eget kapittel om Bærekraft i Selvaag Bolig i denne årsrapporten.
AKSJONÆRINFORMASJON
Selvaag Bolig ASA ble notert på Oslo Børs 14. juni 2012. Per 31. desember 2025 hadde selskapet 6 595 aksjonærer (6 879), hvorav 151 var utenlandske (186). For detaljert aksjonærinformasjon, se note 13 i konsernregnskapet til Selvaag Bolig ASA.
Transaksjoner med nærstående parter
Urban Property (UP) er nærstående part med selskapet etter regnskapsreglene, som medfører at løpende opsjonspremier og tilbakekjøp av tomter anses som nærstående transaksjoner. I løpet av 2025 kjøpte selskapet fem tomter fra UP for totalt NOK 684,3 millioner. Videre solgte Selvaag Bolig sin andel av et deleid prosjekt i Ski til UP for NOK 44,4 millioner. I løpet av 2025 ble det inngått en ny opsjonsavtale med UP, knyttet til en eiendom i Nordre Follo kommune.
Det henvises til note 23 i konsernregnskapet for ytterligere informasjon om transaksjoner med nærstående parter.
EIERSTYRING OG SELSKAPSLEDELSE
Selvaag Bolig ASA skal ha høy standard på eierstyring og selskapsledelse. En sunn bedriftskultur er sentral for å sikre tilliten til selskapet, gi tilgang på kapital og sørge for god verdiskaping over tid. Alle aksjonærer skal behandles likt, og det skal være en klar arbeidsdeling mellom styret og selskapets ledelse. Selvaag Bolig følger den norske anbefalingen for eierstyring og selskapsledelse.
En utfyllende redegjørelse for hvordan Selvaag Bolig forholder seg til punktene i anbefalingen finnes på Selvaag Bolig ASA og i denne årsrapporten.
LØNN OG ANNEN GODTGJØRELSE
Lønn og annen godtgjørelse til ledende ansatte i konsernet er omtalt i note 22. Her redegjøres det også for hvilke prinsipper kompensasjonen baseres på. Selvaag Bolig innførte i 2015 aksjespareprogram for alle ansatte og aksjekjøpsprogram for selskapets ledelse. Dette er omtalt i denne rapporten i kapittelet om eierstyring og selskapsledelse.
GENERALFORSAMLING
Dato for ordinær generalforsamling er 30. april 2026.
FREMTIDSUTSIKTER
Selvaag Bolig er godt posisjonert med store prosjekter i vekstområder i og rundt de største byene i Norge og i Stor-Stockholm. Ifølge SSB gir urbanisering og befolkningsvekst et stort og langsiktig behov for nye boliger i Selvaag Boligs kjerneområder. Selskapet har i 2025 har igangsatt flere boliger enn det som ble ferdigstilt, og dermed økt ordreserven sammenlignet med utgangen av 2024.
Selskapet planlegger flere salgsstarter fremover og prosjekter lanseres i takt med etterspørselen i markedet. Lavt tilbud av nye boliger, reallønnsvekst, forventning om redusert rente på sikt og tegn til noe økt optimisme blant potensielle kjøpere gjør at selskapet ser positivt på etterspørselen i markedet fremover. Usikkerhet knyttet til utviklingen i nyboligsalget som følge av geopolitisk uro og makroøkonomiske forhold vil imidlertid fortsatt kunne påvirke igangsetting av nye prosjekter, og dermed også antall boliger under bygging.
Som en ren boligutvikler konkurranseutsetter Selvaag Bolig all bygging, og har således en fornuftig bemanning som enkelt tilpasses aktivitetsnivået i markedet. Styret mener at dette har gitt, og vil fortsette å gi, Selvaag Bolig konkurransefortrinn. Selskapets strategiske samarbeid med Urban Property, gode samarbeidsavtaler, samt etablering i Stockholm, vil kunne gi selskapet betydelige fordeler over tid. Selvaag Bolig er godt rustet organisatorisk, operasjonelt og finansielt til å ivareta og styrke sin markedsposisjon fremover. Selskapet har fortsatt en god ordrereserve, solid tomtebank i selskapets satsningsområder og tilgjengelig kapital gjennom avtalen med UP til kjøp av nye tomter.
Oslo, 18. mars 2026